芯片资产证券化与杠杆黑洞:评英伟达生态的“抵押融资”风险
芯片资产证券化与杠杆黑洞:评英伟达生态的“抵押融资”风险
“这一切终将过去。” 在芯片股遭遇强震、市场恐慌蔓延之际,英伟达(Nvidia)首席执行官黄仁勋(Jensen Huang)试图以周期论安抚资本市场。
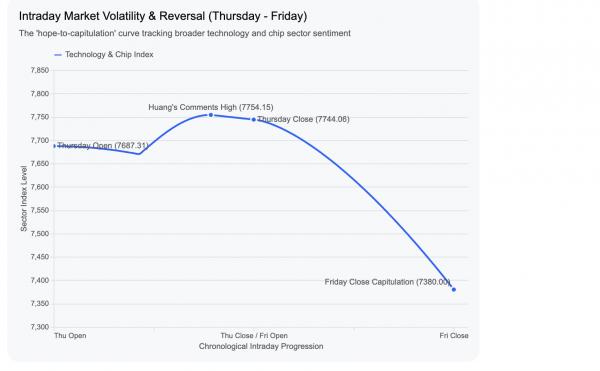
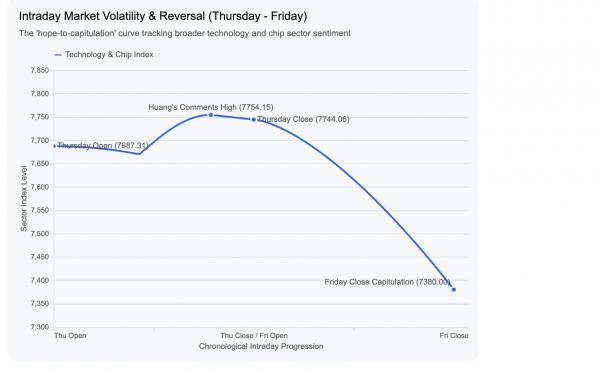
周四,权益市场(股市)选择接受这一前瞻性指引,股价迎来短暂反弹;然而,风险敏感度更高的固收市场(债市)却用真金白银投下了反对票。到了周五,情绪传导至权益市场,多头信心溃败,芯片类股录得连续八个交易日下跌,创下2008年金融危机以来的最长连跌纪录,主要半导体指数累计回撤约16%。
引发这场流动性与信用危机的风暴核心,是一家在公众视野之外、但在AI算力生态中处于关键节点的企业——CoreWeave。作为一家算力基础设施租赁商,CoreWeave的核心商业模式是通过高杠杆举债购买英伟达GPU,再将其出租给AI初创企业。目前,该公司债务总额已逼近500亿美元,而英伟达不仅是其核心供货商,还持有其约10%的股份。 从金融工程与风险管理的视角来看,黄仁勋及其生态企业试图将“芯片”确立为核心抵押品来撬动资本市场的做法,存在三个底层的结构性错配。
[英伟达 (Nvidia)] --(持有10%股权/优先供货)--> [CoreWeave / Anthropic] ↑ │ (营收暴增) (以GPU/租赁合同为抵押) │ ↓ [购买更多GPU芯片] <-------(获取采购资金)------- [华尔街债权人 (如黑石)]
1 资产属性错配:高折旧科技资产的“硬通货化”悖论 金融市场对抵押品(Collateral)的核心要求是价值稳定性与强流动性(如国债、黄金、核心地段不动产)。黄仁勋模式的第一个系统性风险,在于将高科技固定资产误判为具有长期保值功能的“硬通货”。
? 加速折旧与技术迭代风险:GPU作为精密电子元器件,不仅面临物理折旧,更面临残酷的“技术性贬值”。在摩尔定律和AI架构快速迭代的背景下,当前高价购入的芯片在2—3年后,其算力能效比将大幅落后于新一代产品,导致其公允价值(Fair Value)呈断崖式下跌。
? 顺周期流动性锁死:一旦AI产业进入挤泡沫阶段或租赁商触发违约,债权人将同时被迫处置抵押的二手机器。此时市场供需关系将瞬间逆转,全网芯片清算价值(Liquidation Value)可能面临系统性崩塌。拿一种高度不确定、且具备强顺周期特征的资产去对冲500亿美元的刚性债务,缺乏合规的底层资产支撑。
2. 信用无限放大:高度关联交易下的杠杆循环(Circular Leverage) CoreWeave的融资闭环,在金融结构上呈现出类似于“影子银行”的闭生态特征。英伟达作为利益相关方(持股10%),通过供货倾斜(优先分配稀缺GPU)维持CoreWeave的估值与借贷能力;CoreWeave则利用这批GPU作为抵押品,在资本市场大举吸纳债务资金,而这些资金最终又以设备采购款的形式,转化为英伟达源源不断的营收和高毛利。
这种“投资 → 供货 → 抵押借债 → 再采购 → 营收确认”的闭环,本质上是在用信用杠杆人为制造资产繁荣。由于终端AI应用的商业化变现(ROI)尚未形成自证闭环,整个链条的信用支撑完全建立在“下游算力需求将持续暴增”的单一假设上。这种高度关联的杠杆循环,极易在外部流动性收紧时触发多米诺骨牌效应。 3. 现金流与债务倒挂:风险溢价的定价扭曲 固收市场之所以率先破裂,是因为债权人与股东的风险收益不对称。股东的收益上限由“发展愿景”决定,而债权人的收益上限由“票面利息”锁定,其首要目标是本金的绝对安全。
当黄仁勋发声看好CoreWeave的财务前景时,债券市场的各项风险指标已大幅背离: ? 违约概率飙升:CoreWeave的信用违约互换(CDS,即违约保险成本)创下历史新高,市场隐含的五年内违约概率已超过60%,部分信用债交易价格已跌至面值的80%以下,进入实质性高风险区间。
? 资本支出失控与现金流枯竭:据美国银行(BofA)测算,科技巨头今年在AI领域的资本支出(CapEx)将高达8600亿美元。巨额的资本吞噬直接导致这些企业的合计自由现金流(FCF)从去年的正1800亿美元,逆转为负640亿美元。 当自由现金流转负,企业维持运转必须依赖外部“输血”。《金融时报》报道AI初创公司Anthropic以超过10%的惩罚性融资成本向黑石集团(Blackstone)借款90亿美元,且只能用“芯片租赁合同”作为质押,这进一步佐证了固收市场对该行业风险溢价(Risk Premium)的重新定价。 结论 周四权益市场的躁动,反映了追逐资本利得的投机资金对AI叙事(Narrative)的盲目信仰;而周五债市与股市的共振下跌,则是资本市场回归风险定价理性的必然结果。
黄仁勋试图通过芯片资产证券化和租赁杠杆来搅动资本市场的尝试,在宏观流动性转向和现金流承压的现实面前撞上了铁壁。当冰冷的自由现金流赤字和高昂的债务成本将算力泡沫戳破,市场终将确立一个铁律:芯片是用于提升全要素生产率的生产工具,而非可以无限衍生、脱离实体经济回报的金融杠杆筹码。