曝辉达藏一“巨大漏洞” 恐自掏腰包赔偿
辉达(NVIDIA)创办人黄仁勋因婚外情及中国间谍疑云引发风暴,最终辞去执行长职务,没想到人事震荡背后,辉达还可能面临更棘手的法律与财务危机。外媒指出,辉达缺乏上市公司常见的完整董事及高阶主管责任保险(D&O),未来恐面临更多法律索赔,辉达甚至得自行承担庞大的诉讼及天价赔偿成本。
《金融时报》引述两名熟悉辉达保险安排的人士指出,辉达透过保险经纪公司怡安(Aon)购买最高9亿美元的A类董事及高阶主管责任保险,承保业者包括Beazley、AIG及Chubb。这项保险主要保障公司董事及高阶主管的个人资产,以及相关法律辩护费用。
然而,问题在于,辉达的保险范围仅限于A类保障,并“未纳入B类及C类保障”。换句话说,虽然董事及高阶主管的个人资产受到一定程度保护,但公司本身却缺乏完整的财务保障,一旦因高层决策或相关陈述遭到诉讼,辉达可能必须自行承担部分法律费用及赔偿责任。
D&O保险通常分为A、B、C三类保障。其中,A类主要保障董事及高阶主管的个人资产,以及相关法律辩护费用;B类则是在公司已经代替董事及高阶主管支付赔偿或法律费用后,由保险公司补偿公司;C类则直接保障公司本身,涵盖特定证券相关索赔所造成的损失。
也就是说,A类保障的是经营者个人,B类及C类则进一步保护公司本身的财务状况。辉达虽然拥有高达9亿美元的A类保险,但缺少后两类保障,意味著公司资产负债表可能暴露在额外的诉讼风险之中。
辉达的A类保险,可能因股东代表诉讼(shareholder derivative lawsuit)而被启动。这类诉讼通常由股东代表公司提出,针对被指控损害公司利益的高阶主管或内部人士追究责任。
不过,A类保险主要保障董事及高阶主管个人,并不等于公司本身也受到完整保障。若辉达未来面临涉及公司自身的赔偿及法律支出,缺乏B类及C类保障的问题,可能让公司承受更大的财务压力。
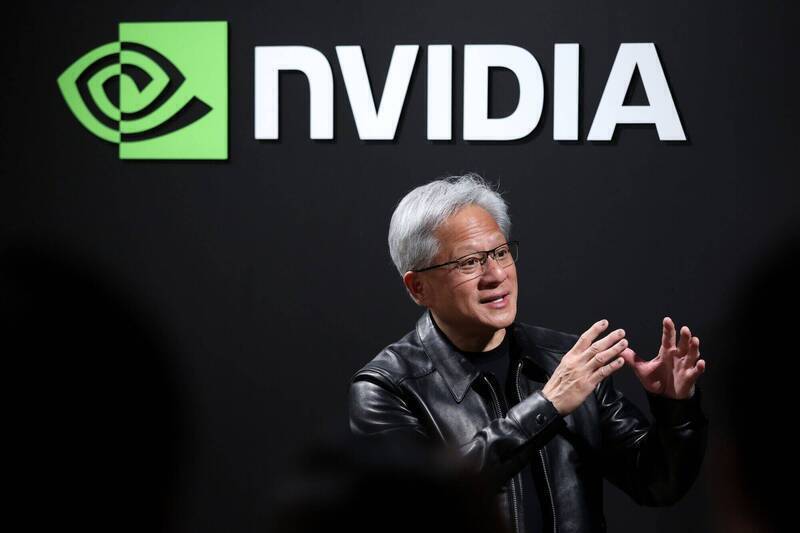
根据保险经纪公司WTW于2018年进行的调查,受访上市公司中有91%表示购买独立的D&O保险,超过80%的上市公司更同时购买A、B、C三类保障。
部分企业确实会因为大型上市公司的保险成本过高,而选择不购买B类或C类保障,但接受《金融时报》访问的律师及保险经纪人指出,这种做法并不常见。
英国Stewarts律师事务所保险保户争议部门主管勒马克(Aaron Le Marquer)表示,对上市公司而言,同时拥有A类及B类保障是很正常的做法,几乎已被视为必要条件。在美国,大多数大型上市公司也会购买C类保障,因为面临的风险相当高。他直言“每家公司几乎随时都可能面临诉讼。”
保险公司MSIG金融保险业务主管博伊尔(Bryan Boyle)也表示,美国大型市值企业通常会购买A、B、C三种类型的保险组合,保障额度可达数亿美元。虽然部分企业选择只购买A类保障,但这种情况相当少见,其中一个原因可能是保险成本考量。